发行法定数字货币不只是技术升级,它要动的是你存钱花钱的底层规则
法定数字货币这事,我跟踪研究了快十年。它不是某间实验室里的概念,而是正在各国央行桌面上推进的真实工程。核心问题就一个:国家发的数字钱发行法定数字货币,怎么管、怎么用、跟谁有关。
制度框架是发行前的地基。不是把纸币印小放进手机就完事,得立法明确它的法偿地位、流通边界、与存款的兑换关系。中国早些年就把"法偿性"写进了法律草案,这一步定下来,后面所有商业应用才有合法锚点。
技术架构上,主流方案是双层运营:央行对商业银行发行发行法定数字货币不只是技术升级,它要动的是你存钱花钱的底层规则,商业银行对公众发行。央行不直接面对十亿人,既保护隐私,又借用现有银行网络降低铺路成本。商户端不用换设备,一个二维码就能兼容,这是落地速度最快的原因。
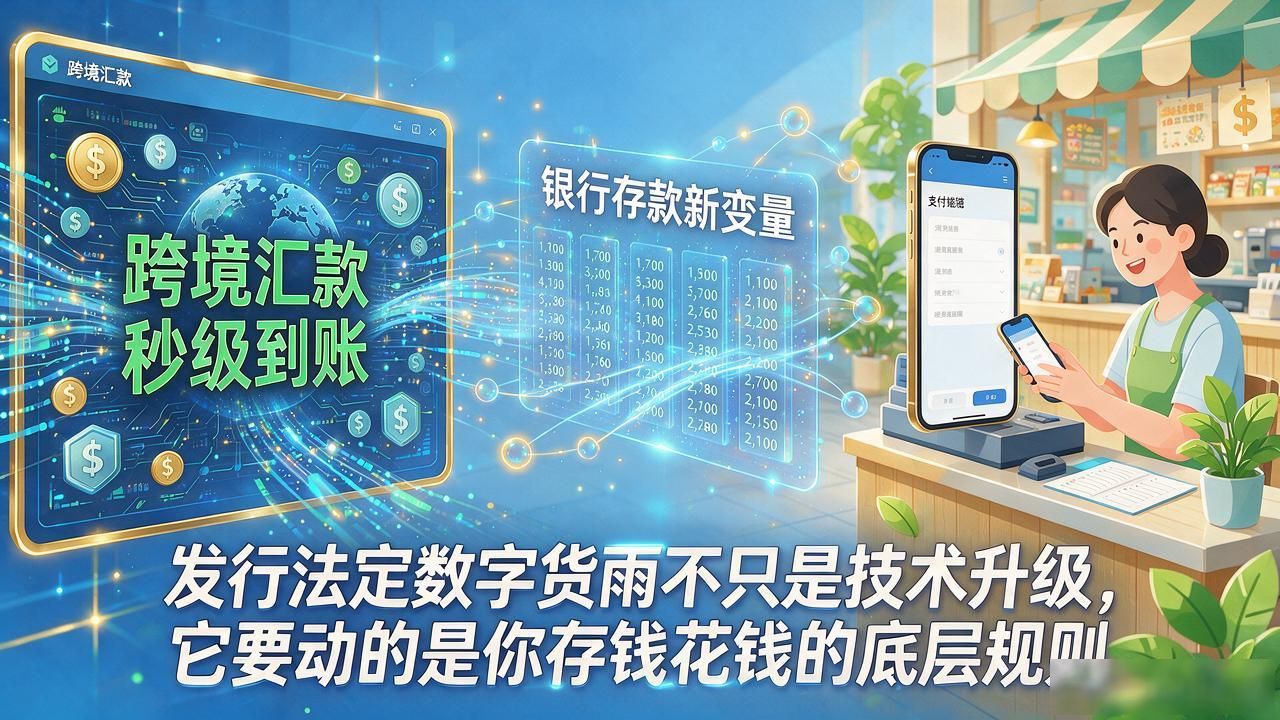
落到你我身上,变化很具体:跨境汇款从三四天缩短到秒级到账,手续费砍掉九成;小微商户不用养一台POS机,手机就是收银台;对银行来说,存款搬家有了新变量,挤储压力是真正需要设计对冲机制的地方。
国际层面,货币发行权直接挂钩金融话语权。谁先把法定数字货币跑通跨境清算,谁就在下一步贸易结算规则里拿到定价权。这不是远期想象,东南亚几国已经在和中方谈试点。
你下次扫码付钱的时候,有没有想过,那个"滴"的一声背后,底层协议可能已经换了一代?