
央行数字货币未来怎么改?跨境支付、智能合约、隐私规则都动了
跟踪数字货币研发快八年,我越来越确信:央行数字货币不会停在"电子钱包"层面,它会长成可编程、可跨境、可嵌入商业逻辑的基础设施。下面聊几个我比较确定的方向。
钱包升级是最直观的变化。智能合约会把"条件触发"写进支付逻辑:学费到指定账户自动划转,租金到期自动扣款,供应链货款验货通过后才释放。数字货币由此承担"执行"的角色,不再只是"存钱"。
跨境支付是我押注很重的方向。mBridge项目跟多国央行的联合实验已跑了几轮,未来人民币跨境结算有望绕开传统代理行链路,把汇兑成本从1%到2%压到0.3%以内,到账时间从两三天缩到秒级。
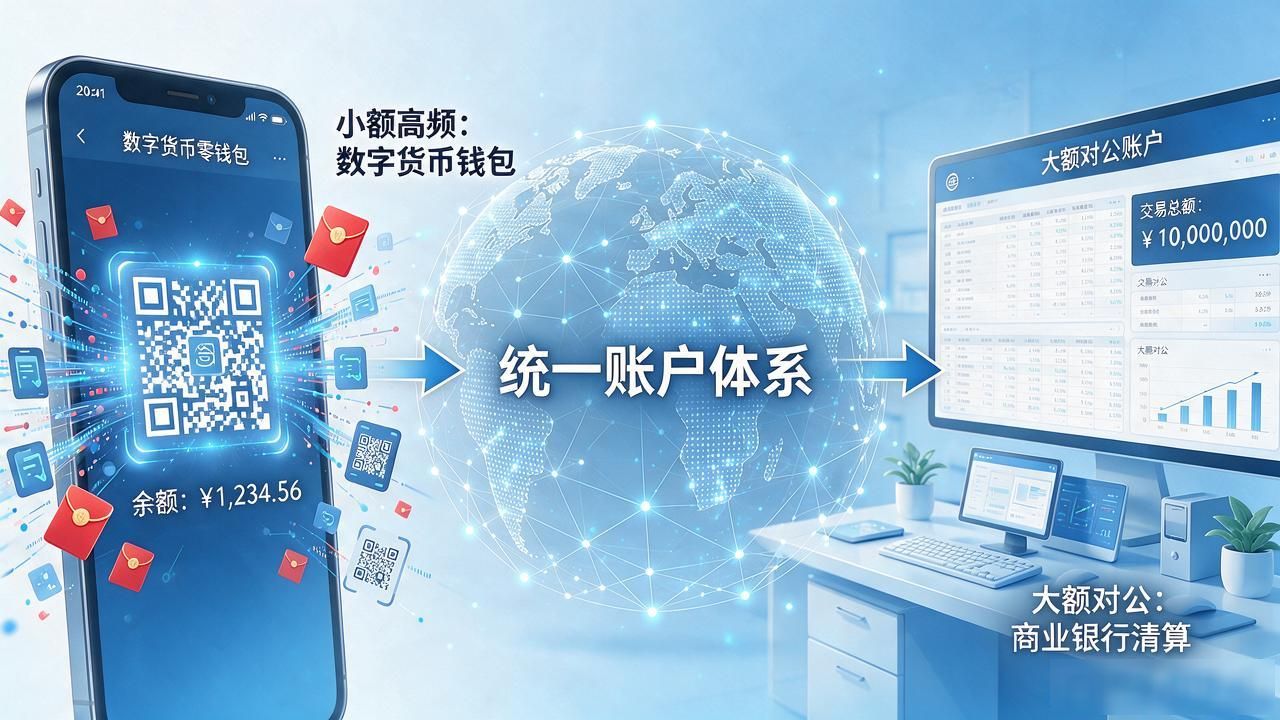
别以为央行数字货币会取代银行卡。更可能的图景是分层共存:小额高频走数字货币钱包,大额和对公走商业银行,底层靠统一账户体系打通。普通人手机里多一个"零钱包",体验差别不大,清算效率完全不同。
隐私这块的张力一直存在。央行要反洗钱、反逃税的穿透力,用户也要小额匿名。折中方案大概是分面额管理:日常小额不可追踪央行数字货币未来怎么改?跨境支付、智能合约、隐私规则都动了,超阈值才触发实名核验。这套规则怎么定中国央行数字货币未来,会比技术本身更影响普及。
你手机里的数字人民币钱包,最近一次用是什么时候?买菜付了款,还是就停在那儿吃灰?