数字货币实时估值怎么算?交易所报价和链上数据差多少
做数字货币投资的人,十有八九把交易所K线当"实时估值"。但交易所报价只是流动性最薄的一层,离代币真实估值差得远。靠谱的实时估值,是交易所深度、链上流动性、协议收入三条线拧在一起算出来的。
我在CoinGecko后台盯了六年行情数字货币实时估值,最深的体会是:同一枚币,CEX和DEX的实时报价能差出15%到40%。大饼、以太还好,小市值项目更夸张。你拿Uniswap某个池子的中间价跟币安订单簿加权均价一对比,经常对不上。别把单一数据源当实时估值,它只是某个时点、某条链、某个池子的快照。
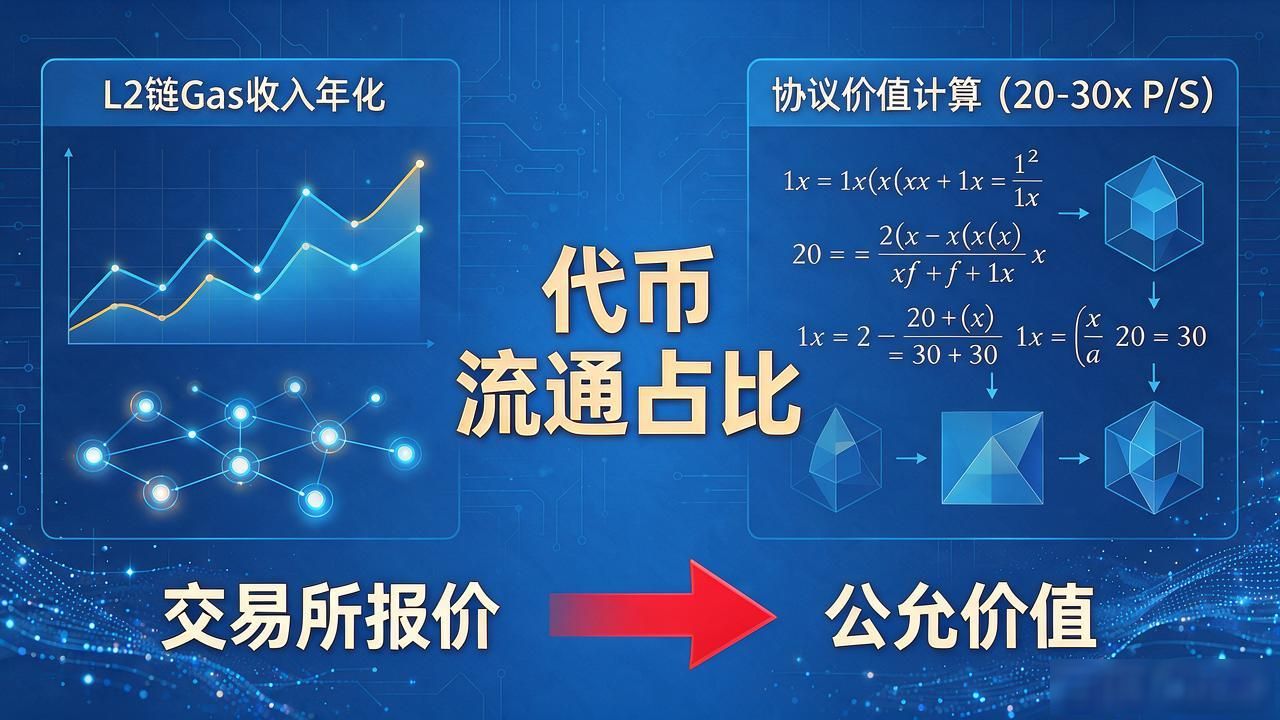
往深一层说,协议层面的实时估值跟代币价格完全是两回事。拿一条L2链举例:Gas收入年化乘20到30倍市销率,得出协议价值;再除以代币流通占比,才是公允价值。上个月帮一个基金做季度报告,按这套算法,某条链代币比交易所报价低了近三成,那个差价就是套利窗口。
工具上我日常用三样交叉验证:Token Terminal看协议收入,DefiLlama拉全链TVL,CoinMarketCap取加权成交量。三张表叠一起,五分钟就能搭出一个粗略但可用的实时估值框架数字货币实时估值怎么算?交易所报价和链上数据差多少,比盯一条K线踏实得多。
你平时看实时估值,只盯一个交易所的价格,还是会把链上数据和协议收入也拉进来算?我挺好奇不同人用的"锚点"差多少。