四大银行数字货币发展到了哪一步?和普通人钱包关系大吗
工、农、中、建在数字人民币上的布局,早已不是实验室阶段的试探。到2026年,四家银行合计运营的试点城市超过三百个四大银行数字货币发展,交易覆盖餐饮、公交、政务缴费等高频场景。核心逻辑很清楚:把数字人民币变成零售端新抓手,拉新获客、沉淀资金、重构支付链条。
工行走得最激进,在多个试点城市把数字人民币嵌进了工资代发和商户收款全流程,直接和主流电商、外卖平台打通。建行侧重对公端,把跨境数字支付接入了外贸结算系统,服务出口企业。农行在中部和县域市场铺得较广,乡镇一级的生鲜超市、农资店已经能扫码用数字人民币结账。
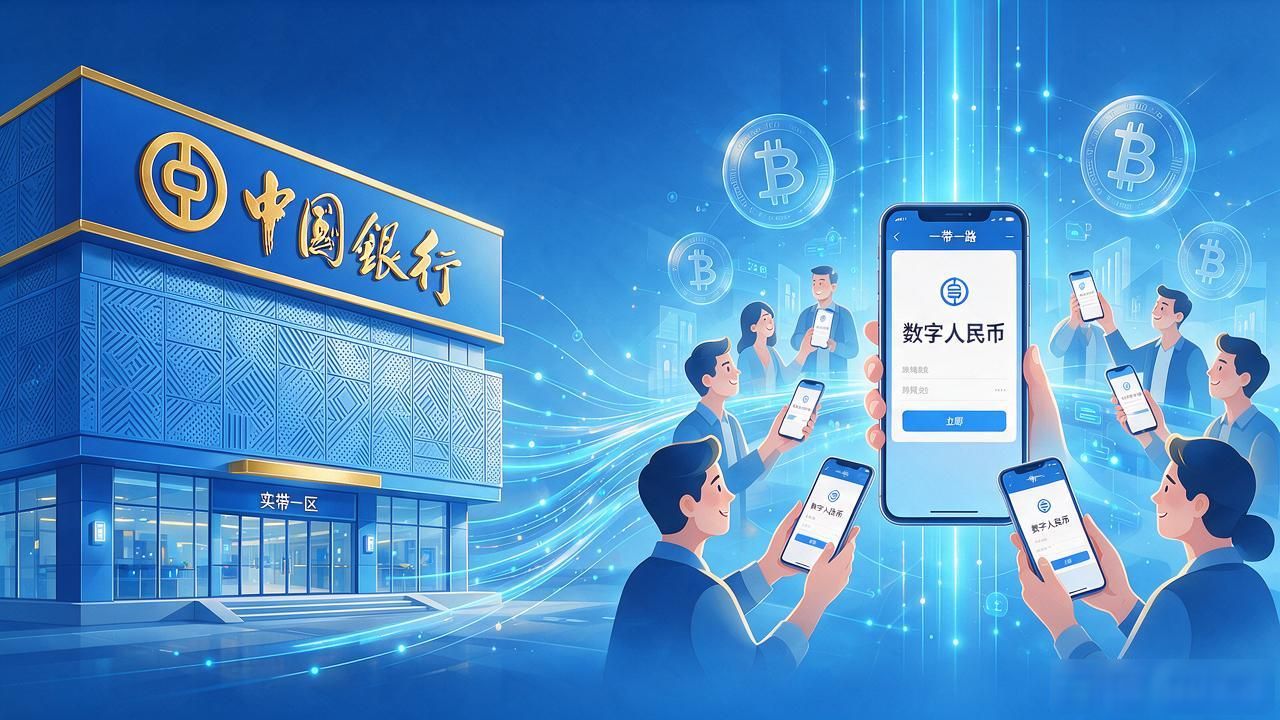
中行的角色比较特殊,依托海外网点,它是四大行里国际清算场景最丰富的。港澳地区、"一带一路"沿线国家的数字人民币跨境试点,大部分经由中行的渠道落地。对普通储户来说,出国旅行、海淘付款时多了一个免换汇的选项四大银行数字货币发展到了哪一步?和普通人钱包关系大吗,这是实打实的便利。
落到个人层面,四大行的数字人民币App功能基本趋同,充值、转账、收款没有门槛。真正值得关注的是利率和理财联动——部分银行试点把余额纳入计息体系,它不再只是"电子现金",而是有了轻度理财属性。你的数字人民币钱包里,钱怎么存、怎么花、怎么生息,值得翻一翻条款。