
官方出数字货币,跟咱们平时扫码付钱、银行转账到底有啥不一样
最近"官方出数字货币"上了热搜,看到这几个字,脑子里蹦出来的还是比特币、暴涨、割韭菜。但冷静想想,官方发的这个,跟咱们扫码付的那点钱,到底是一回事还是另一回事?
说白了,官方数字货币就是法定货币的数字形态。一百块纸币换成手机里的数字元,面值、购买力、法律地位没变。它不是股票官方出数字货币,不是虚拟币官方出数字货币,跟咱们平时扫码付钱、银行转账到底有啥不一样,没有"明天涨几万块"这回事。央行发的,跟银行发的存款本质上一类——国家信用背书,不存在归零。
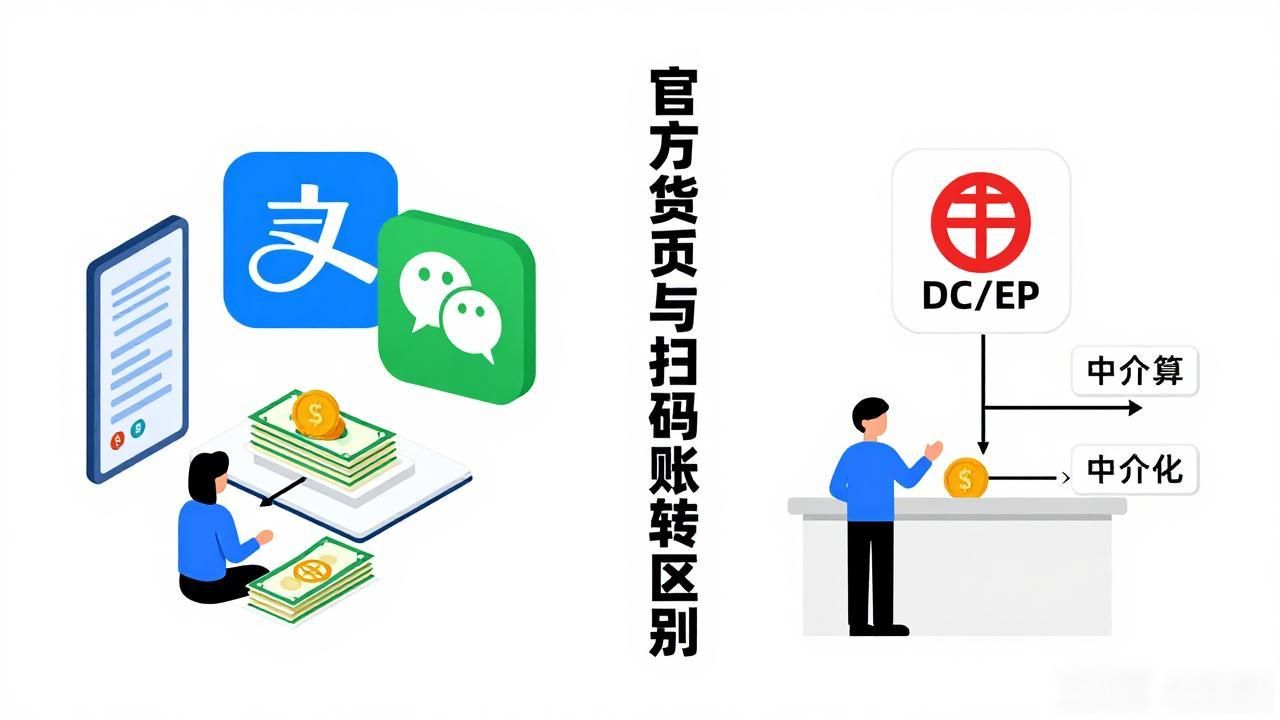
很多人拿它跟支付宝、微信比,其实是两个层面。支付宝是私人公司搭的通道,钱存在银行里;官方数字货币是直接跟央行结算,中间少了一家公司。支付宝像找朋友代收钱,官方数字货币就是银行柜员直接给你找零。出了纠纷,一个找平台,一个找国家,分量完全不一样。
最实际的变化在离线支付。没信号、没电,以前扫不了码只能掏现金,现在两部手机碰一下就行,不用联网。小额零钱结算也快,排队买菜、坐公交,一碰完事。但隐私这块要留个心:所有交易央行有账,跟之前微信发红包"匿名"的感觉不同。
别把它当风口追,也别觉得"国家出了肯定大赚"。它就是支付工具的基础设施升级,跟宽带从4G升5G一个道理——快一点、稳一点、覆盖广一点。该扫码扫码,该花花,不用注册、不用囤。