阿尔法量化炒数字货币,散户真能靠它翻盘?我踩过的坑全在这
我在这行摸爬滚打了十一年,见过太多人拿着"阿尔法量化"四个字冲进去,又带着账户亏到只剩零头退出来。说白了,阿尔法量化本质上是在市场定价误差里找超额收益,但在数字货币这种七天无休、波动率翻倍的市场上阿尔法量化炒数字货币,这套打法跟传统股商品完全是两码事。
阿尔法策略的核心是因子挖掘,你得一篮子变量——动量、波动率、资金流向、链上数据——去拟合价格偏离。传统量化在A股或美股跑,一天收盘就能回测,数据干净。数字货币呢,一个币种一天能跑三百根K线,流动性说没就没了,你的因子在回测里年化跑赢40%,实盘滑一点就只剩个位数。
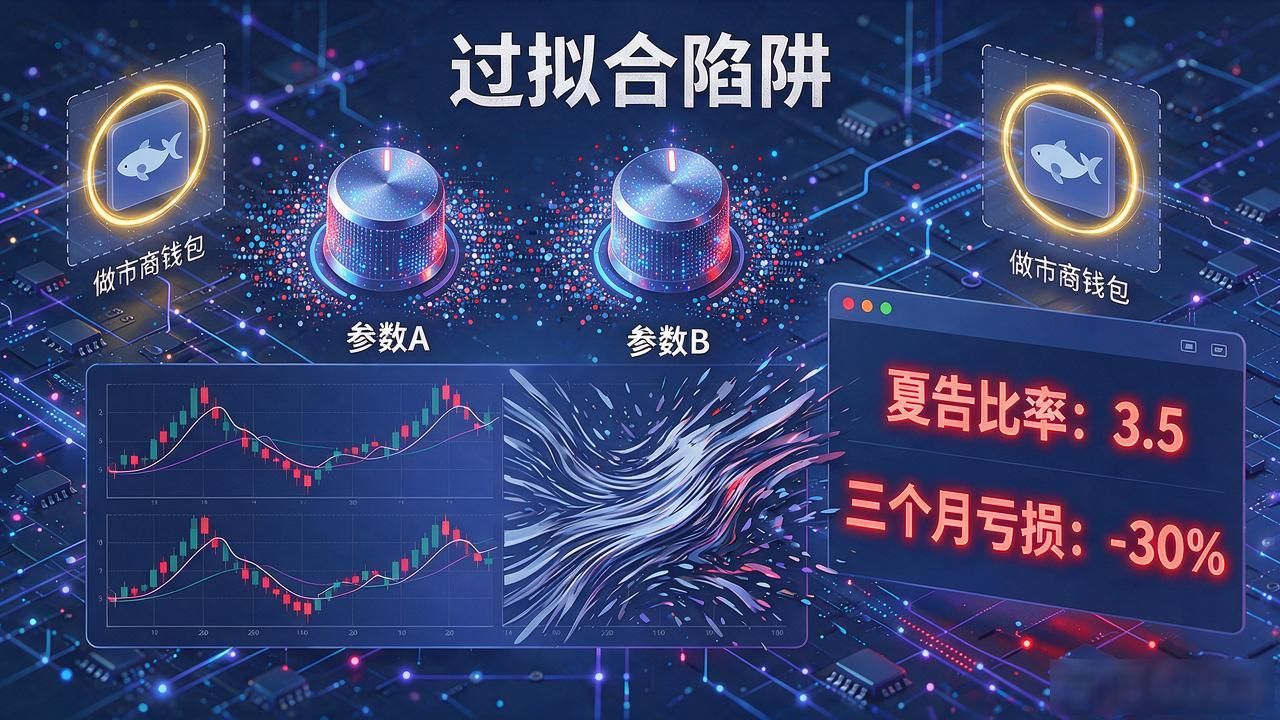
最坑人的是过拟合。你用两年数据调参数,模型把历史噪音全学进去了,一上实盘市场风格一换,直接原地爆炸。我见过太多人把夏普比率调到3.5,真金白银一上,三个月干到水下。链上数据看着花哨阿尔法量化炒数字货币,散户真能靠它翻盘?我踩过的坑全在这,但很多所谓"鲸鱼地址"其实是做市商的钱包,信号根本不算alpha。
还有一层是执行成本。数字货币交易手续费加上滑点,高频策略一天交易几百次,光摩擦成本就把alpha吃干净了。模型算出来预期收益0.3%,实际扣完手续费只剩0.05%,你跑不跑?
我现在的建议很朴素:别拿全仓去赌一个量化模型,用不超过总资产两成的钱跑,把最大回撤设在能承受的线,真亏到线就停。阿尔法量化在数字货币里不是不能做,但把它当成"稳定赚钱工具"的人,基本都是被割的那个。